เจาะลึกภาษีที่ดินและสิ่งปลูกสร้าง เรื่องต้องรู้ของคนมีบ้าน


สำหรับคนทำงานและมนุษย์เงินเดือนที่มีการถือครองอสังหาริมทรัพย์ การวางแผนจัดการค่าใช้จ่ายประจำปีถือเป็นเรื่องสำคัญอย่างยิ่ง โดยเฉพาะอย่างยิ่งภาษีที่ดินและสิ่งปลูกสร้างซึ่งเป็นภาษีรายปีที่เจ้าของที่ดิน บ้าน หรือคอนโดมิเนียมต้องชำระตามกฎหมาย การทำความเข้าใจเกณฑ์การจัดเก็บล่าสุดในปี 2569 จะช่วยให้คุณประเมินภาระค่าใช้จ่ายและวางแผนทางการเงินได้อย่างรอบคอบ
ทำความเข้าใจภาษีที่ดินและสิ่งปลูกสร้างคืออะไร
ภาษีที่ดินและสิ่งปลูกสร้าง คือ ภาษีรายปีที่จัดเก็บตามมูลค่าของที่ดินและสิ่งปลูกสร้างที่บุคคลธรรมดาหรือนิติบุคคลเป็นเจ้าของกรรมสิทธิ์ โดยถูกนำมาใช้แทนการจัดเก็บภาษีโรงเรือนและที่ดิน รวมถึงภาษีบำรุงท้องที่แบบเดิม เพื่อให้เกิดความเหมาะสม ทันสมัย และส่งเสริมให้เกิดการใช้ประโยชน์ในที่ดินอย่างคุ้มค่า โดยมีองค์กรปกครองส่วนท้องถิ่น เทศบาล อบต. สำนักงานเขตในกรุงเทพมหานคร หรือศาลาว่าการเมืองพัทยา เป็นผู้รับผิดชอบการเรียกเก็บค่าภาษีที่ดินและสิ่งปลูกสร้างประจำปี
อัตราจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างตามประเภทการใช้งาน
การคำนวณภาษีที่ดินและสิ่งปลูกสร้างจะจำแนกอัตราการจัดเก็บตามรูปแบบการใช้ประโยชน์จริงของที่ดินและสิ่งปลูกสร้างนั้น ๆ ออกเป็น 4 ประเภท มีอะไรบ้าง ตามไปดูกัน
ภาษีที่ดินและสิ่งปลูกสร้างประเภทที่อยู่อาศัย
- กรณีเป็นเจ้าของที่ดินและสิ่งปลูกสร้างหลังแรก (มีชื่อในโฉนดและทะเบียนบ้าน) มูลค่าไม่เกิน 50 ล้านบาท ได้รับการยกเว้นค่าภาษีที่ดินและสิ่งปลูกสร้าง
- กรณีเป็นเจ้าของเฉพาะตัวบ้านหรือคอนโดมิเนียมหลังแรก มูลค่าไม่เกิน 10 ล้านบาท ได้รับการยกเว้นค่าภาษีที่ดินและสิ่งปลูกสร้าง
- กรณีเป็นเจ้าของบ้านหลังที่ 2 เป็นต้นไป หรือมูลค่าส่วนที่เกินจากเกณฑ์ยกเว้น เสียภาษีในอัตราขั้นบันไดเริ่มต้น 0.02% ถึง 0.10%
ภาษีที่ดินและสิ่งปลูกสร้างประเภทเกษตรกรรม
- ที่ดินที่นำมาใช้ทำเพาะปลูก เลี้ยงสัตว์ หรือทำเกษตรกรรมจริง โดยบุคคลธรรมดาที่ขึ้นทะเบียนเกษตรกร
- มูลค่าที่ดิน 0–50 ล้านบาทแรก ได้รับการยกเว้นค่าภาษีที่ดินและสิ่งปลูกสร้าง
- มูลค่าส่วนที่เกิน 50 ล้านบาท เสียภาษีในอัตราผ่อนปรนขั้นบันไดเริ่มต้น 0.01% ถึง 0.10% (ล้านละ 100 บาท ถึง 1,000 บาท)
ภาษีที่ดินและสิ่งปลูกสร้างประเภทพาณิชยกรรม
- ครอบคลุมที่ดินและสิ่งปลูกสร้างที่ใช้ประโยชน์เชิงพาณิชย์ เช่น อาคารสำนักงาน ร้านค้า โรงแรม ร้านอาหาร หรือหอพักให้เช่า
- คิดอัตราจัดเก็บตามมูลค่าทรัพย์สินโดยไม่มีการยกเว้นฐานภาษี เริ่มต้นที่ 0.30% สำหรับมูลค่า 0–50 ล้านบาท
- อัตราภาษีจะเพิ่มขึ้นแบบขั้นบันไดตามมูลค่าทรัพย์สิน สูงสุดไม่เกิน 0.70%
ภาษีที่ดินและสิ่งปลูกสร้างประเภทรกร้างว่างเปล่า
- ที่ดินหรือสิ่งปลูกสร้างที่ถูกปล่อยทิ้งไว้เฉย ๆ ไม่ได้ทำประโยชน์ตามควรแก่สภาพตลอดปี
- คิดอัตราจัดเก็บเริ่มต้นที่ 0.30% ถึง 0.70% เท่ากับประเภทพาณิชยกรรม
- หากปล่อยให้เป็นภาษีที่ดินว่างเปล่าทิ้งร้างไว้ติดต่อกันเกิน 3 ปี อัตราภาษีจะปรับเพิ่มขึ้นอีก 0.30% ในทุก ๆ 3 ปี โดยมีเพดานสูงสุดไม่เกิน 3.00%
ใครบ้างที่มีหน้าที่เสียภาษีที่ดินและสิ่งปลูกสร้างประจำปี
ผู้ที่มีหน้าที่ชำระค่าภาษีที่ดินและสิ่งปลูกสร้างตามข้อกำหนดกฎหมาย ได้แก่
- บุคคลธรรมดาหรือนิติบุคคลที่เป็นผู้ครอบครอง หรือมีชื่อเป็นเจ้าของกรรมสิทธิ์ในโฉนดที่ดิน สิ่งปลูกสร้าง หรือห้องชุด ณ วันที่ 1 มกราคมของปีภาษีนั้น
- ผู้ครอบครองหรือทำประโยชน์ในที่ดินหรือสิ่งปลูกสร้างที่เป็นทรัพย์สินของรัฐ
- กรณีโฉนดมีชื่อถือครองร่วมกันหลายคน ทุกคนที่มีชื่อในโฉนดจะมีหน้าที่รับผิดชอบชำระภาษีร่วมกัน
สูตรและวิธีการคำนวณภาษีที่ดินและสิ่งปลูกสร้างเบื้องต้น
สูตรการคำนวณ ภาษีที่ดินและสิ่งปลูกสร้าง พื้นฐานทำได้โดยนำ "มูลค่าประเมินทรัพย์สิน x อัตราภาษีตามประเภทการใช้งาน = ค่าภาษีที่ดินและสิ่งปลูกสร้างที่ต้องชำระ" เช่น กรณีครอบครองบ้านหลังที่สองมูลค่าประเมิน 2,000,000 บาท ซึ่งเข้าเกณฑ์อัตราภาษี 0.02% คำนวณโดยนำ 2,000,000 x 0.02% เท่ากับต้องชำระภาษีจำนวน 400 บาทต่อปี
กำหนดเวลาชำระภาษีที่ดินและสิ่งปลูกสร้างรวมถึงบทลงโทษ
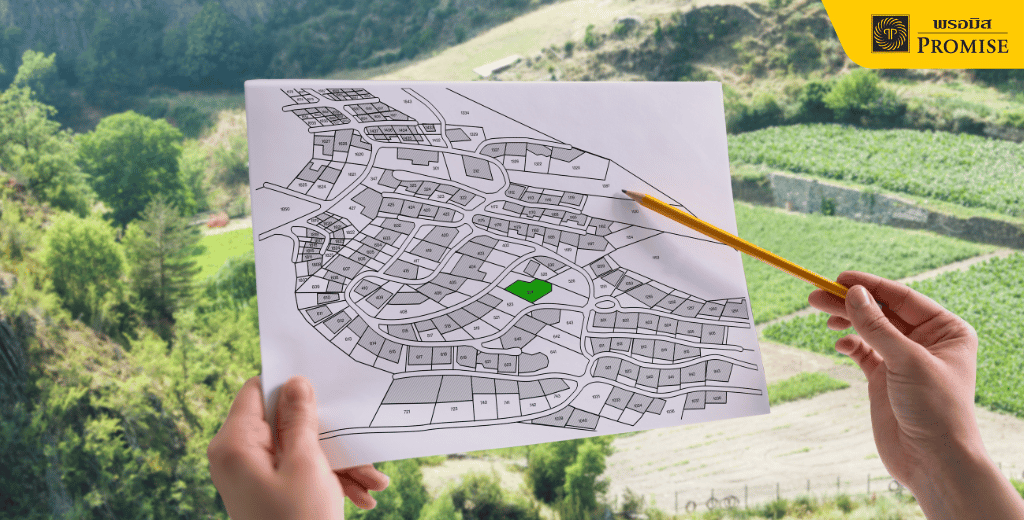
โดยปกติหน่วยงานท้องถิ่นจะส่งหนังสือแจ้งประเมินภาษีที่ดินและสิ่งปลูกสร้างมายังที่อยู่ตามทะเบียนบ้านภายในเดือนกุมภาพันธ์ และกำหนดให้ชำระภาษีภายในวันที่ 30 เมษายนของทุกปี หากชำระล่าช้าจะต้องเสียเบี้ยปรับตั้งแต่ 10% ถึง 40% ของยอดภาษีค้างชำระ พร้อมเงินเพิ่ม (ดอกเบี้ย) อีก 1% ต่อเดือนนับตั้งแต่วันที่พ้นกำหนดชำระ
บริหารจัดการค่าใช้จ่ายเกี่ยวกับบ้านและเสริมสภาพคล่องกับพรอมิส
ในการดูแลรักษาบ้านและการบริหารค่าใช้จ่ายประจำปี หากพนักงานประจำต้องการวงเงินสำรองฉุกเฉินเพื่อเสริมสภาพคล่องทางการเงิน ขอแนะนำสินเชื่อส่วนบุคคลพรอมิส ซึ่งอนุมัติวงเงินสูงสุดไม่เกิน 300,000 บาท* ด้วยอัตราดอกเบี้ย 15% - 25% ต่อปี สมัครง่าย ไม่ต้องใช้ผู้ค้ำประกัน ยื่นเพียงบัตรประชาชนตัวจริง และสลิปเงินเดือนหรือหนังสือรับรองเงินเดือน โดยสามารถสมัครผ่านแอปพลิเคชัน PROMISE ได้โดยไม่ต้องไปสาขา และทราบผลอนุมัติใน 1 ชั่วโมง*
สรุปการเรียนรู้เรื่องภาษีที่ดินและสิ่งปลูกสร้างและการวางแผนเงิน
การทำความเข้าใจเกณฑ์ภาษีที่ดินและสิ่งปลูกสร้าง ตรวจสอบประเภทการใช้งาน และชำระค่าภาษีที่ดินและสิ่งปลูกสร้างให้ตรงตามกำหนดเวลา จะช่วยหลีกเลี่ยงภาระค่าปรับและเงินเพิ่มโดยไม่จำเป็น การจัดสรรงบประมาณคลังครัวเรือนอย่างมีระบบจะช่วยให้คุณครอบครองอสังหาริมทรัพย์ได้อย่างมั่นใจและยั่งยืน
คำถามที่พบบ่อยเกี่ยวกับภาษีที่ดินและสิ่งปลูกสร้าง
ภาษีที่ดินและสิ่งปลูกสร้างต้องชำระภายในเดือนไหนของปี
กำหนดเวลาชำระภาษีที่ดินและสิ่งปลูกสร้างตามปกติคือภายในวันที่ 30 เมษายนของทุกปี เว้นแต่ภาครัฐหรือหน่วยงานท้องถิ่นจะมีการประกาศขยายเวลาชำระออกไป
หากชำระภาษีที่ดินและสิ่งปลูกสร้างล่าช้ามีค่าปรับอย่างไร
หากชำระล่าช้าก่อนมีหนังสือเตือนเสียเบี้ยปรับ 10% หากชำระภายในเวลาที่กำหนดในหนังสือเตือนเสีย 20% และหากเกินเวลาในหนังสือเตือนจะเสียเบี้ยปรับสูงสุด 40% พร้อมเงินเพิ่ม 1% ต่อเดือน
การเป็นเจ้าของบ้านหลังแรกได้รับการยกเว้นภาษีที่ดินไหม
หากเป็นเจ้าของที่ดินและบ้านหลังแรกที่มีชื่อในโฉนดและทะเบียนบ้าน มูลค่าประเมินไม่เกิน 50 ล้านบาท จะได้รับการยกเว้นค่าภาษีที่ดินและสิ่งปลูกสร้างเต็มจำนวน
กู้เท่าที่จำเป็นและชำระคืนไหว
ดอกเบี้ย 15%-25% ต่อปี
*เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด ศึกษาเพิ่มเติม promise.co.th
*อนุมัติใน 1 ชั่วโมง เมื่อยื่นเอกสารครบก่อน 18.00 น. และไม่มีเหตุขัดข้อง